


Data pelacakan server triwulanan global dari IDC menunjukkan bahwa pengiriman server global dari 2016 hingga 2021 menunjukkan tren pertumbuhan secara keseluruhan. Pendapatan vendor di pasar server global meningkat 1,5% year-on-year pada kuartal keempat 2020, mencapai US$ 25,8 miliar. Diperkirakan akan menjadi global pada tahun 2021. Pengiriman server sebesar 12,89 juta unit, meningkat 6,44% secara tahunan. Diperkirakan bahwa pengiriman server X86 China akan melebihi 5,25 juta unit pada tahun 2023, dan tingkat pertumbuhan tahunan gabungan pasar secara keseluruhan (CAGR) akan menjadi 9,7% dalam lima tahun ke depan. Penggunaan komputasi yang meluas telah menciptakan lebih banyak skenario aplikasi dan memicu perubahan teknologi di industri server. Pada saat yang sama, komputasi awan telah melahirkan pembangunan pusat data skala besar, membawa ruang pengembangan besar dan peluang pasar bagi perusahaan server. Selain itu, di era "AI + 5G" yang akan datang, lalu lintas data Internet akan mempertahankan tren pertumbuhan yang cepat, dan permintaan untuk server akan menunjukkan peningkatan yang tajam.
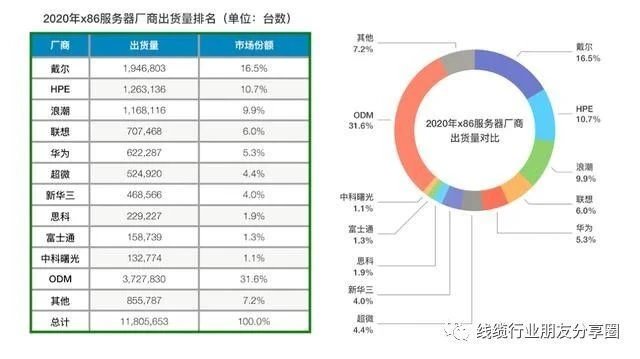
IDC membagi pasar server perusahaan menjadi server volume low-end dengan harga kurang dari US $ 25.000, server perusahaan mid-range dengan harga US $ 25.000 hingga US $ 499.900 dan server perusahaan kelas atas dengan harga US $ 500.000 ke atas. Pasar server global Q4 2020: pendapatan server low-end meningkat 3,7% menjadi US $ 20,4 miliar, pendapatan server mid-range meningkat 8,4% menjadi US $ 3,3 miliar, dan pendapatan server kelas atas menurun 21,8% menjadi US $ 2,1 miliar. Artinya, pendapatan server high-end saat ini hanya menyumbang sekitar 8% dari pendapatan server global pada kuartal tersebut, yang sudah kurang dari 10%. Dari perspektif regional, pendapatan server di China meningkat 22,7% dari tahun ke tahun, sementara seluruh dunia turun 4,2%. Sistem Blade terus menurun, turun 18,1%, sementara server rak meningkat 10,3% dari tahun ke tahun. Di sini Anda juga dapat melihat bahwa HPE / H3C dan Dell Technologies terikat untuk No. 1 di pasar server global pada kuartal keempat. Inspur Inspur/Inspur Business Machine Inspur Power System berada di peringkat ketiga, dan IBM berada di peringkat keempat. Huawei dan Lenovo berada di urutan kelima. Namun, dari perspektif kinerja pertumbuhan vendor server sendiri pada kuartal tersebut, hanya mesin bisnis Huawei dan Inspur / Inspur yang telah melihat pertumbuhan dibandingkan dengan periode yang sama pada Q4 2019, sementara vendor server lainnya telah mengalami berbagai tingkat penurunan pendapatan. Namun, dilihat dari perubahan pengiriman vendor server global pada Q4 2020, sebagian besar vendor server menunjukkan tren pertumbuhan pengiriman.
Dukungan kabel di balik era "AI + 5G"
Di ruang pusat data saat ini dengan banyak server atau switch, akan ada sejumlah besar kabel interkoneksi sinyal di dalam dan di antara rak. Sakelar di kabinet dan sakelar, sakelar, dan server terutama menggunakan modul SFP28 / SFP56, QSFP28 / QSFP56 IO terhubung. Kabel yang digunakan untuk mengirimkan sinyal adalah kabel pasif dan kabel aktif sesuai dengan panjang jarak transmisi sinyal. Kami secara kolektif menyebutnya kabel data frekuensi tinggi. Mereka terutama digunakan untuk komputasi berkecepatan tinggi dan transmisi informasi. Hubungan antara operator perangkat keras, kami disebut sebagai DAC (Direct Attach Cable) dan Kabel Optik Aktif (Kabel Optik Aktif), disebut sebagai AOC, karena kecepatan Ethernet yang lebih tinggi, komputasi awan, Internet of Things, dan pusat data virtual semuanya tersedia untuk operator pusat data Persyaratan lebih lanjut diajukan. Operator pusat data ultra-skala besar mempromosikan adopsi yang lebih luas dari teknologi tautan dan modul 100G yang lebih luas. Sebagai tingkat sinyal link tunggal berkembang dari 56Gbps ke 112Gbps, antarmuka IO peralatan jaringan juga menghadapi permintaan untuk upgrade dari 400G ke 800G Pada saat yang sama, faktor bentuk dan modul optik 800G sudah pada titik kunci peluncuran skala penuh. Diperkirakan akan berlangsung secara bertahap pada tahun 2022. Transformasi dalam industri data center ini akan berlangsung dengan kecepatan yang menakjubkan. Modul QSFP28 (faktor bentuk seperempat kecil yang dapat dicolokkan 28G) telah menggandakan kepadatan dan dapat meningkatkan bandwidth hingga tiga kali lipat. Saat ini, kecepatan data pusat data sebenarnya telah dalam perjalanan ke 800G, sehingga server hanya memiliki 3 DACs yang dapat digunakan untuk koneksi dalam -5m (bahan isolasi khusus diperlukan untuk mencapai persyaratan karakteristik untuk 5-7 meter), dan panjang lainnya dapat menggunakan ACC atau AOC (DAC dan AOC, yang akan menjadi pemenang utama dalam bidang komunikasi data?), dengan komersial ekspansi 5G akan mempromosikan pengembangan aplikasi industri seperti Internet of Things, interkoneksi industri, dan komputasi tepi. Infrastruktur komunikasi dan industri perangkat keras cerdas terminal lainnya akan sepenuhnya ditingkatkan, dan lalu lintas data Internet akan mempertahankan tren pertumbuhan yang cepat. Diperkirakan pada tahun 2022, frekuensi tinggi China Skala keseluruhan pasar kabel data akan mencapai 14,46 miliar yuan. Selama periode "Rencana Lima Tahun ke-13", dengan peningkatan terus-menerus transportasi cerdas, kota pintar dan Internet of Things, ada ruang besar untuk pengembangan pasar kabel data frekuensi tinggi.
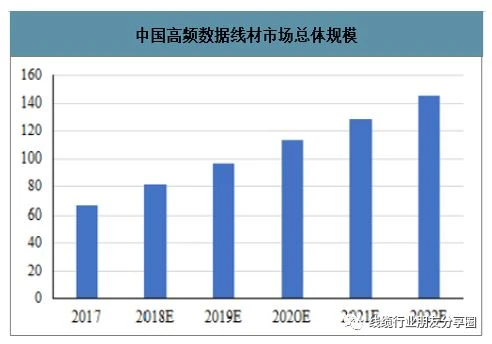
Dalam dekade baru 2020 dibuka, pengembangan teknologi 5G, AI, dan IoT tidak hanya akan membawa pengalaman pengguna baru bagi pengguna akhir, tetapi juga akan membawa peningkatan pesat dalam lalu lintas data ke seluruh dunia online. Untuk memenuhi permintaan bandwidth data besar ini di dalam pusat dan antara pusat data, 800G atau bandwidth yang lebih tinggi akan terus meningkatkan permintaan, pasar kabel interkoneksi sinyal akan mengantarkan pertumbuhan yang cepat, dan jalur berkecepatan tinggi akan menjadi outlet investasi baru.


